
週期策略
全倉和逐倉有什麼區別?同一張 10 倍多單的爆倉價實算
同一張 BTC 10 倍多單,逐倉撥 600 USDT 跌 9.6% 就強平,全倉帳戶 2,000 USDT 要跌 33.1%,但強平時賠的是整個帳戶。用 Binance 公開公式算清兩種模式的風險傳導與適用情況。
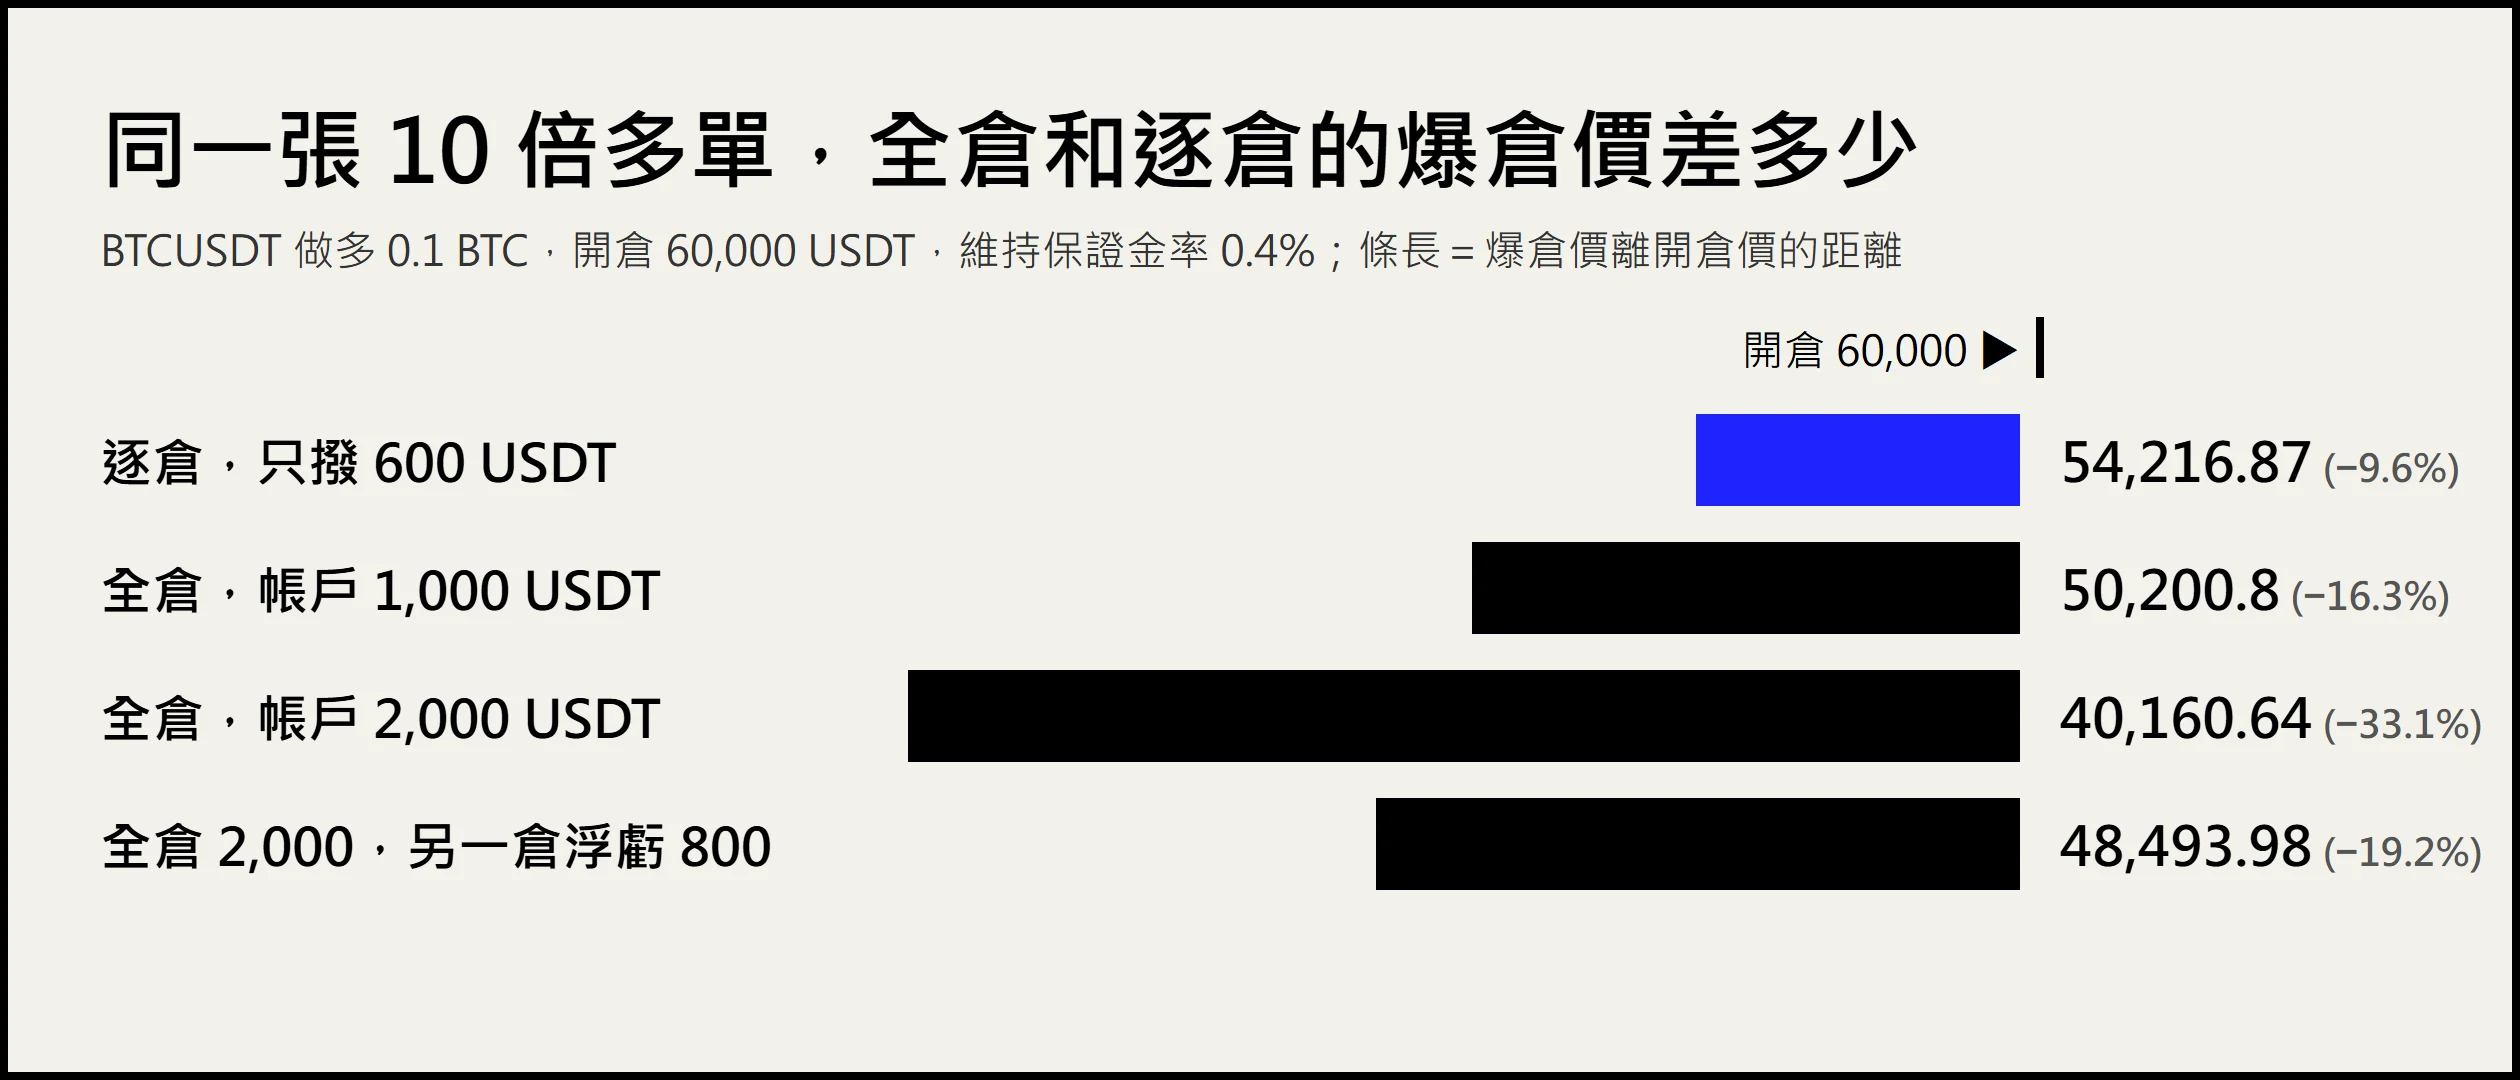
開合約時介面會先讓你選「全倉(Cross)」或「逐倉(Isolated)」。很多人隨手點了預設值就下單,直到某天另一個倉位的虧損把整個帳戶一起拖下水,才發現兩者的差別不只是名稱。這篇用 Binance USDⓈ-M 合約公開的強平公式,拿同一張 10 倍多單分別放在全倉和逐倉算一次,看清楚風險會怎麼傳導,以及各自適合什麼情況。
下面的開倉價 60,000 USDT 是為了好算而設定的示範數字,不是行情;公式與保證金檔位來自 Binance 公開頁面,合約參數會調整,實際下單前請以交易介面顯示的強平價為準。
一句話分清楚:虧損最多可以吃到哪裡
- 逐倉:你撥給這個倉位多少保證金,它最多就虧多少。強平只看這筆被撥出的錢。
- 全倉:合約帳戶裡可用的餘額全部是這個倉位的後盾。它比較不容易被強平,但被強平時,賠掉的是整個全倉餘額。
Binance 的〈How to Calculate Liquidation Price of USDⓈ-M Futures Contracts〉把這件事寫進公式:全倉時公式裡的錢包餘額 WB 用的是全倉錢包餘額,還要扣掉其他全倉倉位的維持保證金(TMM)、加上它們的未實現盈虧(UPNL);逐倉時 WB 只是該倉位自己的逐倉錢包餘額,TMM 與 UPNL 都設為 0——別的倉位賺賠跟它無關。
同一張多單放在兩種模式,爆倉價差多少
條件:BTCUSDT 做多 0.1 BTC,開倉 60,000 USDT,名目價值 6,000 USDT,10 倍槓桿。BTCUSDT 第 1 檔(名目 0–300,000 USDT)維持保證金率 0.4%、維持保證金速算額 0,這是 2026-10-19 從 Binance 公開的保證金檔位資料查到的值。為了單純,下面不計手續費與資金費率。
| 情境 | 這筆倉位能用的錢 | 爆倉價 | 離開倉價 |
|---|---|---|---|
| 逐倉,撥 600 USDT | 600 | 54,216.87 | −9.6% |
| 全倉,帳戶只有 1,000 USDT | 1,000 | 50,200.80 | −16.3% |
| 全倉,帳戶有 2,000 USDT | 2,000 | 40,160.64 | −33.1% |
| 全倉 2,000 USDT,另一個全倉倉位浮虧 800、維持保證金 30 | 2,000 − 800 − 30 | 48,493.98 | −19.2% |
算法是把上述數字代入 Binance 公式(單向持倉):
爆倉價 =(WB − TMM + UPNL + cum − 方向 × 數量 × 開倉價)÷(數量 × 維持保證金率 − 方向 × 數量)
做多時方向取 1。例如逐倉那一列:(600 − 60,000 × 0.1 × 1) ÷ (0.1 × 0.004 − 0.1) = −5,400 ÷ −0.0996 ≈ 54,216.87。
從表上可以讀出三件事:
- 全倉的「安全距離」是借來的。 同樣 10 倍,全倉 2,000 USDT 的爆倉價比逐倉低了 14,000 多,因為帳戶裡另外 1,400 USDT 全被拿來頂。但價格真的跌到 40,160 時,你虧掉的是約 1,984 USDT,而逐倉最多虧約 600 USDT。
- 介面上的槓桿數字不代表實際風險。 全倉時決定爆倉價的是帳戶餘額對倉位的比例,所以同樣標示 10 倍,帳戶多放或少放錢,爆倉價就完全不同。
- 全倉倉位會互相拖累。 第四列只是多了一個浮虧 800 USDT 的倉位,這張 BTC 多單的爆倉價就從 40,160 被拉到 48,494,距離縮短了將近一半——BTC 一分錢沒動,風險卻變大了。
全倉的風險怎麼傳導
全倉的所有倉位共用同一筆餘額,這帶來兩個後果:
- 一個倉位虧,其他倉位的爆倉價一起往不利方向移。 上表第四列就是這個效果。手上開了好幾個方向相關的倉位(例如同時做多 BTC、ETH 和一堆山寨幣)時,行情一跌是一起虧,全倉餘額被同時消耗,爆倉價可能在你沒注意時快速靠近。
- 強平時連掛單也會一起撤。 Binance〈Binance Futures Liquidation Protocols〉寫明:倉位被強平時,全倉模式下該交易者所有未成交掛單會立即取消;逐倉模式則只取消同一幣種的掛單。
同一頁也提到雙向持倉(Hedge Mode)的差異:同一個交易對的多單和空單,在全倉下共用同一個強平價;兩邊都放逐倉時,會依各自分配的保證金有兩個不同的強平價。
逐倉的代價:撥得少,就爆得快
逐倉把損失框住,但框得太緊就是在提高被強平的機率。上表逐倉只撥 600 USDT,跌 9.6% 就強平;同樣的單用全倉、帳戶有 2,000 USDT,要跌 33.1%。
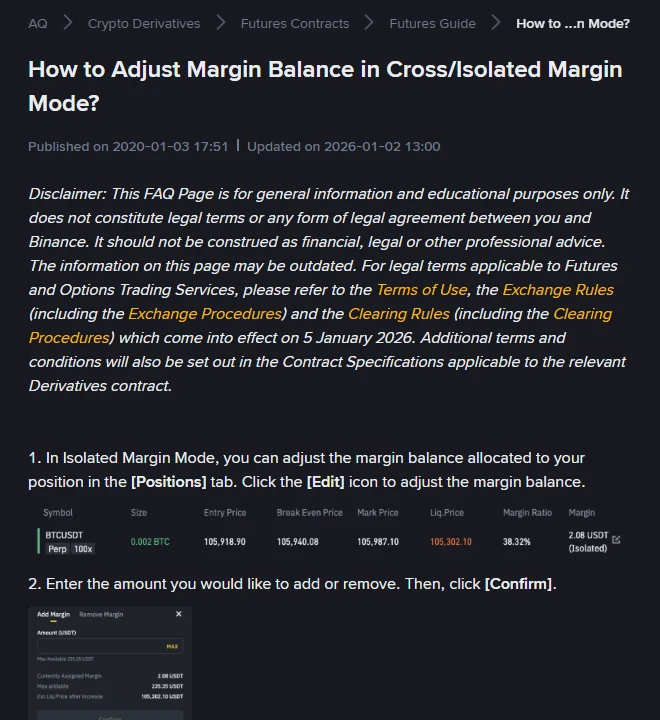
逐倉倉位可以事後補保證金。Binance 的〈How to Adjust Margin Balance in Cross/Isolated Margin Mode?〉說明:在【倉位】分頁點保證金欄位旁的【編輯】圖示,就能新增或移除分配給這個逐倉倉位的保證金。
補保證金前要想清楚:補進去的錢一樣會被這個倉位虧掉。行情一路往反方向走、你一路補,結果和直接用全倉差不多,只是過程更痛苦。比較好的做法是開倉前就決定「這筆最多願意虧多少」,把那個金額撥進逐倉,之後不再追加。
同一頁也列出可移除保證金的上限公式。逐倉可移除的最大金額,要同時滿足「移除後仍高於維持保證金」與「扣掉浮虧後仍滿足初始保證金率」兩個條件,所以浮虧中的倉位通常移不出多少錢。
另一個細節:Binance〈Leverage and Margin of USDⓈ-M Futures〉的常見問題寫著,全倉有倉位時可以在【調整槓桿】增減槓桿,逐倉有倉位時則不能調低槓桿。想在逐倉降低風險,實際能做的是補保證金或減倉。
什麼情況用全倉、什麼情況用逐倉
| 你的狀況 | 比較適合 | 原因 |
|---|---|---|
| 只想拿一小筆錢試方向、虧完就算 | 逐倉 | 損失上限就是撥進去的金額 |
| 同時開多個不相關的倉位 | 逐倉 | 避免一個倉位的虧損拉低其他倉位的強平價 |
| 合約帳戶只放了「願意全賠」的錢,且只開一個倉位 | 全倉 | 整個帳戶本來就是這筆單的風險上限,全倉能減少被插針強平 |
| 做對沖(一多一空互相抵銷) | 全倉 | 雙向持倉時兩邊共用強平價,盈虧能互相抵 |
| 合約帳戶放了大部分資金、又不常盯盤 | 先別用全倉 | 一次極端行情可能把整個帳戶清空 |
關鍵不在哪個模式比較「安全」,而在合約帳戶裡放了多少錢。全倉的風險上限是整個合約帳戶,所以用全倉的人應該只往合約帳戶劃轉自己願意全部虧掉的金額,其餘留在現貨或其他帳戶。
下單前的三步檢查
- 看清楚模式。 下單面板會標示目前是 Cross(全倉)還是 Isolated(逐倉),已有倉位的交易對要改模式,以介面提示為準。
- 看介面給的強平價,不只看槓桿。 全倉的強平價會隨帳戶餘額和其他倉位變動,開倉後也要回頭看。觸發強平看的是標記價格(Mark Price),不是最新成交價。
- 算一次「打到強平價會虧多少」。 逐倉約等於撥進去的保證金;全倉則要用(開倉價 − 強平價)× 數量自己算,再加上手續費。這個數字讓你不舒服,就降槓桿、減倉位,或改用逐倉。
爆倉價本身怎麼算、手續費和倉位大小怎麼把它推上推下,可以接著看〈槓桿爆倉價怎麼算:維持保證金、強平價與手續費〉。開倉與平倉各要付一次手續費,掛單(Maker)與吃單(Taker)費率不同,細節在〈加密交易手續費怎麼算:Maker、Taker 與真實總成本〉;行情急跌時強平單和停損單的實際成交價可能比預期差,原因可參考〈點差和滑點怎麼算〉。
常見問題
全倉是不是一定比逐倉容易虧光? 不一定。全倉因為後盾大,比較不容易被短暫波動強平;但一旦強平,虧掉的是整個全倉餘額。逐倉比較容易被強平,但每次最多虧撥進去的那筆。哪個虧得多,取決於你在合約帳戶裡放了多少錢。
逐倉被強平後,帳戶其他錢會不會被扣? 依 Binance 公式,逐倉強平只看該倉位的逐倉錢包餘額。強平後若該倉位餘額變成負數,Binance 強平規則說明這部分屬於破產倉位,由合約保險基金在能力範圍內承擔。
同一個帳戶可以有的倉位用全倉、有的用逐倉嗎? 可以。Binance 的保證金調整頁計算可提領金額時,就同時列了全倉倉位與逐倉倉位兩個項目。
本文僅說明合約保證金模式的機制,不構成投資建議。槓桿合約可能在短時間內虧損全部保證金,部分地區的使用者不能使用合約產品,請先確認所在地的規定與平台資格。